Die Kleinunternehmerregelung lohnt sich, solange du vor allem Privatkunden hast und wenig mit Umsatzsteuer einkaufst – dann behältst du die 19 %, die du sonst abführen müsstest, und sparst dir die Voranmeldungen. Anders sieht es aus, wenn deine Kunden Unternehmen sind oder du viel investierst: Dann holt dir die Regelbesteuerung über die Vorsteuer Geld zurück. Wo die Grenze für deinen Fall liegt, hängt an drei Zahlen: Einnahmen, Ausgaben und Kundenmix.
Trag sie ein und sieh den Rechenweg beider Wege nebeneinander:
Dein Jahr
Geschäftskunden mit Vorsteuerabzug stört die Umsatzsteuer nicht. Privatkunden zahlen sie aus eigener Tasche.
0 % = Privatkunden zahlen denselben Preis wie vorher, die Umsatzsteuer steckt darin. 100 % = Preis steigt um die volle Umsatzsteuer.
Rechenweg
| Posten | Befreit | Regulär |
|---|---|---|
| Einnahmen (netto) | 24.000,00 € | 22.084,03 € |
| – Ausgaben (netto) | –4.000,00 € | –3.361,34 € |
| = Gewinn | 20.000,00 € | 18.722,69 € |
„Befreit“ = Kleinunternehmer, „regulär“ = Regelbesteuerung. Als Kleinunternehmer trägst du die Umsatzsteuer auf Einkäufe selbst. Bei Regelbesteuerung nimmst du 4.195,97 € Umsatzsteuer ein, ziehst 638,66 € Vorsteuer ab und überweist 3.557,31 € ans Finanzamt – das ist durchlaufendes Geld, kein Gewinn.
Kleinunternehmer bleiben ist besser um
1.277,31 €
im Jahr, vor Einkommensteuer. Ausgleich ab 12.000,00 € Ausgaben (brutto) im Jahr – du hast 4.000,00 €.
Gewinn vor Einkommensteuer; der Unterschied schrumpft nach Steuern. Nicht eingerechnet: Aufwand für Voranmeldungen und die 5-Jahres-Bindung beim Wechsel.
Alle Annahmen: 19 % Umsatzsteuer auf Leistungen, 19 % auf Einkäufe, ein Satz für alle Posten.
Lohnt sich die Kleinunternehmerregelung? Die Faustregel
Als Kleinunternehmer weist du keine Umsatzsteuer aus[1] und kannst auch keine Vorsteuer abziehen[3][5]. Ob das ein Vorteil ist, entscheidet eine einzige Gegenüberstellung: Was du bei Regelbesteuerung an Vorsteuer zurückbekommst, gegen das, was dich die Umsatzsteuer auf deinen Preisen kostet, weil Privatkunden sie nicht abziehen können.
Gelten für Einnahmen und Einkäufe derselben Steuersatz, lässt sich das auf einen Satz verkürzen:
Die Rechnung dahinter: Ein Privatkunde, der 100 € zahlt, bringt dir bei Regelbesteuerung nur 84,03 € netto – wenn du den Preis nicht erhöhst. Diesen Verlust von 15,97 € gleicht nur die Vorsteuer auf deine Einkäufe aus. Bei 19 % auf beiden Seiten klappt das erst, wenn du für jeden eingenommenen Euro einen Euro ausgibst.
Vier typische Fälle, durchgerechnet mit 19 % auf Leistungen und Einkäufe, ohne Preisaufschlag („befreit“ = Kleinunternehmer, „regulär“ = Regelbesteuerung):
- Berater, Texter: 24.000 € Einnahmen, 1.500 € Ausgaben (brutto), 50 % Geschäftskunden.
- Onlinehändler: 24.000 € Einnahmen, 14.000 € Ausgaben, nur Privatkunden.
- Agentur mit Anschaffungen: 18.000 € Einnahmen, 12.000 € Ausgaben, 80 % Geschäftskunden.
- Reiner B2B-Dienstleister: 24.000 € Einnahmen, 2.000 € Ausgaben, nur Geschäftskunden.
| Gewinn im Jahr | Befreit (§ 19) | Regulär |
|---|---|---|
| Berater, Texter | 22.500 € | 20.824 € |
| Onlinehändler | 10.000 € | 8.403 € |
| Agentur | 6.000 € | 7.341 € |
| Reiner B2B | 22.000 € | 22.319 € |
Gegenüber dem Kleinunternehmer-Gewinn ändert sich mit Regelbesteuerung: Berater – 1.676,47 €, Onlinehändler – 1.596,64 €, Agentur + 1.341,18 €, Reiner B2B + 319,33 €. Ein Minus heißt: Kleinunternehmer bleiben ist besser. Auch der Onlinehändler mit 14.000 € Einkäufen fährt als Kleinunternehmer besser – obwohl er über die Hälfte seiner Einnahmen wieder ausgibt, denn seine Kunden sind Privatleute. Der Reiner-B2B-Dienstleister gewinnt als Regelbesteuerter genau seine Vorsteuer[3], mehr nicht.
Wo kippt es? Die Kurve für deinen Kundenmix
Die Faustregel gilt für einen Kundenmix. Die Kurve unten zeigt drei auf einmal: reine Privatkunden, ein Mix, reine Geschäftskunden. Wo eine Linie die Null-Linie schneidet, lohnt sich der Wechsel. Verschieb den Regler „weitergegeben“, um zu sehen, was passiert, wenn du die Umsatzsteuer teilweise auf den Preis aufschlägst.
Wo kippt es?
Über der Null-Linie ist die Regelbesteuerung besser, darunter Kleinunternehmer bleiben.
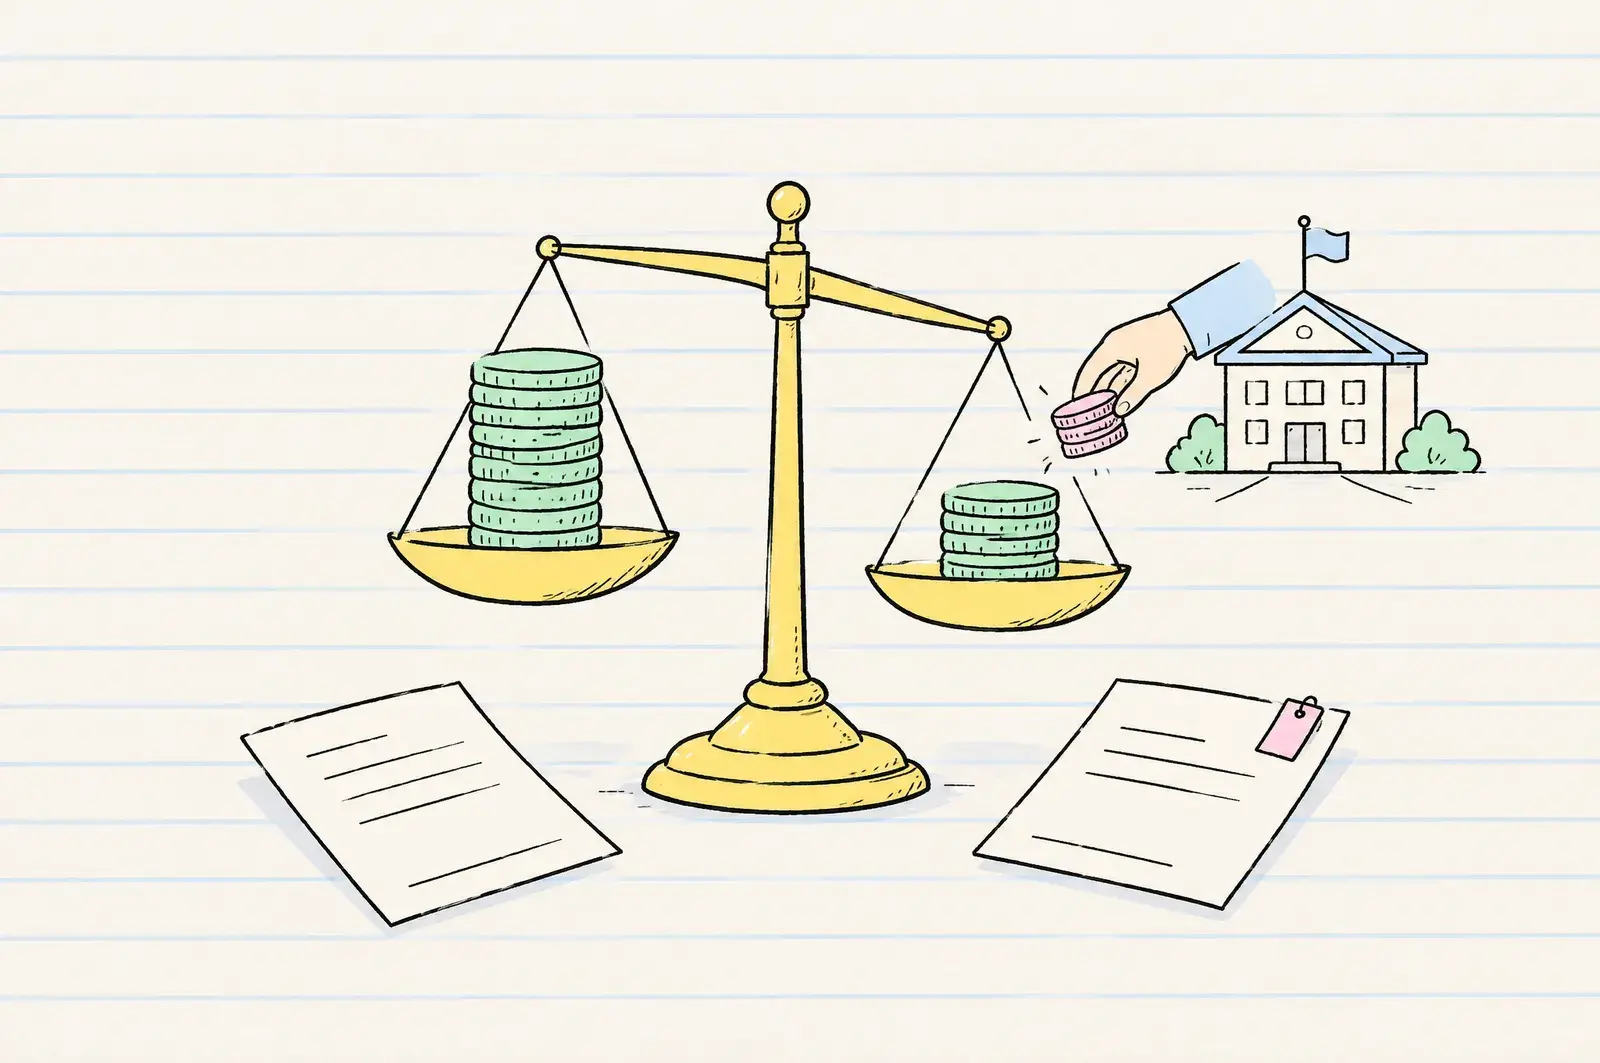
Die Linie für reine Geschäftskunden startet bei null und steigt nur: Hier gibt es keinen Preisnachteil, die Vorsteuer ist reiner Bonus. Die Linie für reine Privatkunden startet tief im Minus und kommt erst spät hoch. Das Bild zeigt dasselbe: Bei gleichem Preis ist eine Waagschale mit Umsatzsteuer belastet.
Der Steuersatz spielt mit: Auf viele Leistungen und Waren gilt der ermäßigte Satz von 7 % statt 19 %[4]. Dann ist der Nachteil für Privatkunden-Geschäft kleiner – im Rechner oben stellst du das um.
Kleinunternehmerregelung 2026: Die Grenzen im Überblick
Seit 1. Januar 2025 gilt: Du bist Kleinunternehmer, wenn dein Gesamtumsatz im Vorjahr höchstens 25.000 € betrug und im laufenden Jahr höchstens 100.000 € beträgt[1]. Maßgeblich ist der Umsatz ohne Umsatzsteuer – bei Kleinunternehmern also das, was bei dir eingeht.
- Vorjahr über 25.000 €: Du bist das gesamte Folgejahr regelbesteuert – selbst wenn du dann nur 10.000 € umsetzt[2].
- Laufendes Jahr über 100.000 €: Die Befreiung endet sofort, nicht erst zum Jahresende.
- Gesamtumsatz heißt: die vereinnahmten Entgelte, also das, was tatsächlich bei dir eingeht – nicht, was du in Rechnung gestellt hast[1]. Verkäufe von Anlagevermögen, etwa deines gebrauchten Laptops, zählen nicht mit.
- Mehrere Tätigkeiten zählen zusammen. Online-Shop plus Coaching sind ein Gesamtumsatz[5].
Wann reißt die Grenze? Der Zeitstrahl
Ob du bei 100.000 € landest, merkst du nicht am Jahresende, sondern mittendrin. Der Zeitstrahl zeigt Monat für Monat den aufgelaufenen Umsatz und färbt rot, ab wann Umsatzsteuer fällig wird. Im Standardfall (20.000 € Vorjahr, 8.000 € im ersten Monat, 5 % Wachstum pro Monat) fällt die Grenze im Oktober.
Wann reißt die Grenze?
Annahme: ein Auftrag pro Monat, bezahlt zum Monatsende. Umsätze ohne Umsatzsteuer, so wie sie bei dir eingehen.
Grenze 100.000 € fällt im Oktober
Steuerpflichtig: 39.124,50 € Umsatz ab Oktober. Die Umsatzsteuer darauf liegt zwischen 6.246,77 € (Preis war ein Endpreis) und 7.433,65 € (Kunden zahlen sie obendrauf).
Stell auf „In diesem Jahr“, um das Gründungsjahr zu sehen: Wer im April mit 2.500 € beginnt und monatlich um 10 % wächst, überschreitet die 25.000 € schon im November.
Was passiert, wenn du die Grenze überschreitest?
Schon der Umsatz, mit dem du die Grenze überschreitest, ist voll umsatzsteuerpflichtig – nicht nur der Teil über der Grenze[2]. Das Beispiel aus dem BMF-Schreiben: Ein Unternehmer hatte im Vorjahr 20.000 € Umsatz und im laufenden Jahr bisher 80.000 €. Dann bezahlt ein neuer Kunde sofort einen 40.000-€-Auftrag – damit sind die 100.000 € überschritten, und dieser ganze Auftrag unterliegt der Regelbesteuerung. Auch Zahlungen, die erst später für davor ausgeführte Leistungen eingehen, sind dann steuerpflichtig.
Was heißt das fürs Geld? Das hängt vom Vertrag mit deinem Kunden ab: Wurde ein Endpreis vereinbart, steckt die Umsatzsteuer darin und du führst sie vom Erlös ab. Kannst du sie zusätzlich verlangen, zahlt der Kunde sie obendrauf. Der Zeitstrahl rechnet beide Fälle aus. Halte deshalb den Stand deines Gesamtumsatzes fest und prüfe ihn vor jedem Großauftrag, sobald du dich der Grenze näherst.
Was Kleinunternehmer in der Praxis anders machen
- Rechnung ohne Umsatzsteuer, mit Hinweis: In der Rechnung muss stehen, dass für die Leistung die Steuerbefreiung für Kleinunternehmer gilt (§ 19 UStG). Umgangssprachlich reicht auch „steuerfreier Kleinunternehmer“[2].
- Keine Voranmeldungen, keine Umsatzsteuererklärung – solange du unter den Grenzen bleibst[5]. Einkommensteuer erklärst du wie bisher.
- E-Rechnung: Du musst keine ausstellen, aber E-Rechnungen von anderen empfangen und aufbewahren können[5].
- Keine Vorsteuer: Die Umsatzsteuer auf Einkäufe ist Teil deiner Kosten. Das Finanzamt erstattet sie nicht[3].
Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer. Ob du Gewerbesteuer zahlst, hängt an einem anderen Freibetrag – mehr dazu im Gewerbesteuer-Rechner. Wie die Regelung im Ganzen funktioniert, erklärt der Wissen-Beitrag zur Kleinunternehmerregelung.
Vorteile und Nachteile der Kleinunternehmerregelung
Am Anfang spricht oft vieles dafür: Die Kleinunternehmerregelung lohnt sich besonders, wenn du erst Kunden gewinnst und noch wenig einkaufst. Die Gegenseite ist aber real – beides im Überblick:
Vorteile:
- Du behältst die Umsatzsteuer, die du sonst abführen müsstest – im Rechner oben als Gewinn-Unterschied sichtbar.
- Keine Voranmeldungen und keine Umsatzsteuererklärung[5].
- Keine Pflicht, E-Rechnungen auszustellen – nur zu empfangen[5].
- Dein Preis wirkt für Privatkunden günstiger, weil keine Umsatzsteuer aufgeschlagen wird.
Nachteile:
- Du bekommst keine Vorsteuer zurück, auch nicht auf Laptop, Software oder Waren.
- Die Befreiung endet, sobald du über die Grenzen wächst.
- Geschäftskunden können aus deiner Rechnung keine Vorsteuer ziehen[3].
- Beim Wechsel zur Regelbesteuerung musst du Preise und Rechnungen umstellen.
Das Muster aus dem Rechner bleibt: Je mehr Geschäftskunden und je höher deine Einkäufe, desto eher kippt es.
Auf die Kleinunternehmerregelung verzichten – wann sinnvoll?
Du kannst freiwillig zur Regelbesteuerung wechseln, obwohl du unter den Grenzen liegst. Dafür erklärst du dem Finanzamt, dass du auf die Kleinunternehmerregelung verzichtest[1]. Das gilt:
- Unwiderruflich und für mindestens fünf Kalenderjahre. Erst danach kannst du ihn mit Wirkung zum Jahresbeginn widerrufen[1].
- Rückwirkend möglich: bis zum letzten Tag des Februars im zweiten Jahr nach dem Jahr, für das er gelten soll. Er wirkt dann ab dessen Beginn[1].
- Nur sinnvoll, wenn der Rechner oben ins Plus kippt: viel Vorsteuer, überwiegend Geschäftskunden – typisch bei Gründungen mit hohen Anfangsinvestitionen für eine B2B-Dienstleistung.
Wer erst anfängt zu investieren und später Geschäftskunden gewinnen will, sollte die fünf Jahre ehrlich durchdenken. Rechne dazu nicht nur dieses Jahr, sondern auch das nächste mit.
Typische Fehler bei der Kleinunternehmerregelung
- Umsatzsteuer auf der Rechnung ausweisen. Als Kleinunternehmer gehört stattdessen der Hinweis auf die Steuerbefreiung nach § 19 UStG auf die Rechnung.
- Den Umsatz am Rechnungsdatum festmachen. Maßgeblich sind die vereinnahmten Entgelte: Zählt der Zahlungseingang, zählt das Datum der Zahlung.
- Nur die 100.000 € im Blick haben. Wer im Vorjahr über 25.000 € lag, ist ab Januar regelbesteuert.
- Im Gründungsjahr die 100.000 € ansetzen. Dort gilt die 25.000-€-Grenze, ohne Hochrechnung.
- Gewinn mit Umsatz verwechseln. Die Grenzen beziehen sich auf den Umsatz, nicht auf den Gewinn.
- Den Verzicht unterschätzen. Fünf Jahre sind lang. Rechne vorher beide Wege durch – am besten mit dem Rechner oben.
Startest du neben einem Job, zeigt Nebengewerbe neben Vollzeitjob, was erlaubt ist und was nach Steuern bleibt. Mehr zu Einkommensteuer, Umsatzsteuer und Rücklagen findest du in den Steuer-Grundlagen, weitere Rechner in der Rechner-Übersicht.
Häufige Fragen
Wann lohnt sich die Kleinunternehmerregelung?
Wenn du vor allem Privatkunden hast und wenig mit Umsatzsteuer einkaufst. Bei reinem Privatkundengeschäft lohnt sich die Regelbesteuerung erst, wenn deine Ausgaben so hoch sind wie dein Umsatz.
Welche Umsatzgrenzen gelten 2026 für Kleinunternehmer?
Im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 € (§ 19 UStG). Im Gründungsjahr gilt statt der 100.000 € die Grenze von 25.000 €, ohne Hochrechnung auf das ganze Jahr.
Was passiert, wenn ich die 100.000 € überschreite?
Sofort, noch im selben Jahr: Schon der Umsatz, mit dem du die Grenze überschreitest, ist voll umsatzsteuerpflichtig, ebenso alles danach. Vorherige Umsätze bleiben steuerfrei.
Darf ich als Kleinunternehmer Vorsteuer abziehen?
Nein. Die Umsatzsteuer auf deine Einkäufe ist für dich ein Kostenblock. Erst mit Regelbesteuerung oder dem Verzicht auf die Kleinunternehmerregelung bekommst du sie vom Finanzamt zurück.
Wie lange bindet mich der Verzicht auf die Kleinunternehmerregelung?
Mindestens fünf Kalenderjahre. Den Verzicht erklärst du dem Finanzamt unwiderruflich, rückwirkend bis Ende Februar des zweiten Folgejahres. Erst danach kannst du ihn zum Jahresbeginn widerrufen.
Muss ich als Kleinunternehmer E-Rechnungen schreiben?
Nein, Kleinunternehmer sind von der Pflicht zur Ausstellung von E-Rechnungen befreit. Empfangen und aufbewahren musst du E-Rechnungen anderer Unternehmer aber können.
Quellen
- § 19 UStG – Besteuerung der Kleinunternehmer (gesetze-im-internet.de)
- BMF-Schreiben vom 18. März 2025 – Sonderregelung für Kleinunternehmer (Abschnitte 14.7a, 19.1 bis 19.7 UStAE)
- § 15 UStG – Vorsteuerabzug (gesetze-im-internet.de)
- § 12 UStG – Steuersätze (gesetze-im-internet.de)
- IHK München – Kleinunternehmerregelung
Stand 17.10.2026. Überblick, keine Rechts- oder Steuerberatung. Die Rechner rechnen vereinfacht – für deine Steuererklärung zählt der Bescheid.